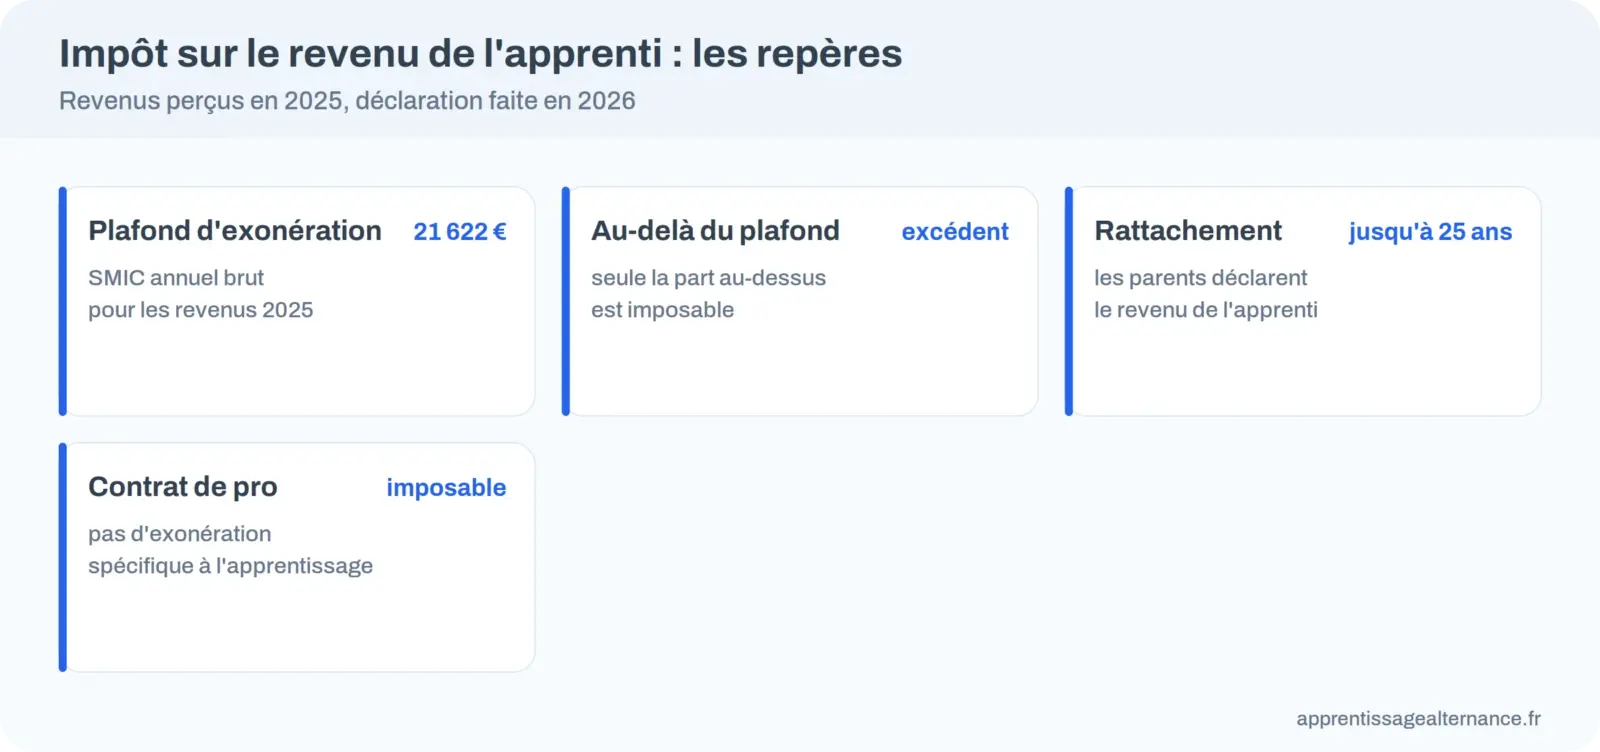
Un apprenti ne paie pas d’impôt sur le revenu tant que sa rémunération annuelle reste sous le SMIC annuel brut, soit 21 622 € pour les revenus perçus en 2025. Seule la part qui dépasse ce plafond est imposable, sans prorata si le contrat commence ou finit en cours d’année. En contrat de professionnalisation, cette exonération n’existe pas : tout le net imposable se déclare.
La règle tient en une phrase, mais elle déclenche beaucoup de questions au moment de la déclaration : faut-il remplir une case, rester chez ses parents, déclarer à part ? Voici comment s’applique l’impôt à un apprenti, et ce qui change selon le type de contrat.
Un apprenti paie-t-il l’impôt sur le revenu ?
En pratique, presque jamais. La rémunération d’un apprenti est exonérée d’impôt sur le revenu dans la limite du SMIC annuel, calculé sur 1 820 heures au taux horaire du SMIC. Pour les revenus de 2025, ce plafond s’élève à 21 622 €. Il est relevé chaque année avec le SMIC.
Le plafond s’applique à la rémunération de la totalité de l’année, même si le contrat démarre en septembre ou s’arrête en juin. Il n’est pas divisé au prorata des mois travaillés, ce qui favorise les contrats courts. Peu d’apprentis atteignent ce seuil : même une grille de salaire élevée, comme celle décrite dans notre fiche sur le salaire d’un apprenti en 2026, reste le plus souvent en dessous.
Comment se calcule la part imposable ?
Seule la partie du salaire qui dépasse le plafond se déclare. Exemple : un apprenti qui a perçu 21 900 € sur l’année 2025 déclare 278 € (21 900 − 21 622). C’est un cas rare, que l’on rencontre surtout en dernière année de cursus ou avec des primes.
| Salaire annuel perçu en 2025 | Part exonérée | Montant à déclarer |
|---|---|---|
| 12 000 € | 12 000 € | 0 € |
| 18 500 € | 18 500 € | 0 € |
| 21 622 € | 21 622 € | 0 € |
| 21 900 € | 21 622 € | 278 € |
| 24 000 € | 21 622 € | 2 378 € |
Rester rattaché à ses parents ou déclarer seul ?
Un apprenti peut rester rattaché au foyer fiscal de ses parents jusqu’à 25 ans, sous conditions de situation. Dans ce cas, les parents déclarent ses revenus et inscrivent 0 dans les cases prévues quand le salaire reste sous le plafond. L’apprenti n’a alors aucune déclaration à faire.
Il peut aussi déclarer seul, ce qui le rend autonome auprès de l’administration fiscale et lui permet d’avoir un avis d’imposition à son nom, utile pour un logement ou une demande d’aide. Le choix se mesure sur le foyer entier, pas sur l’apprenti seul : comparez avec un simulateur avant de trancher, car l’avantage change selon les revenus des parents.
- Rattachement : parents déclarants, pas de démarche pour l’apprenti.
- Déclaration séparée : avis d’imposition personnel, formulaire à remplir en nom propre.
- Dans les deux cas, le salaire exonéré ne génère aucun impôt tant qu’il reste sous 21 622 €.
Que remplir sur la déclaration ?
La première année, l’apprenti qui déclare seul n’a pas encore de numéro fiscal et doit télécharger le formulaire papier 2042 sur le site des impôts, puis le déposer. Les années suivantes, la déclaration se fait en ligne depuis l’espace personnel. Les salaires se saisissent en case 1AJ pour une personne seule ; on ne reporte que l’excédent du plafond.
L’administration applique automatiquement une déduction forfaitaire de 10 % pour frais professionnels. L’apprenti peut préférer les frais réels (transport, repas, double résidence) s’il peut les justifier : c’est rarement utile, car l’exonération rend le calcul sans objet tant que le plafond n’est pas dépassé.
À vérifier
Les salaires sont préremplis par l’employeur. Vérifiez que le montant correspond à vos bulletins de paie avant de valider, surtout si vous avez changé d’employeur en cours d’année.
Que faire si le montant prérempli est faux ?
Un salaire prérempli peut être incomplet, par exemple quand un employeur a transmis ses données en retard ou qu’un deuxième contrat n’apparaît pas. Corrigez le montant directement dans votre déclaration en ligne avant de valider, en vous appuyant sur vos bulletins de paie. Si l’erreur apparaît après l’envoi, une correction reste possible pendant la période ouverte par l’administration, puis par une réclamation.
Gardez vos bulletins et votre contrat au moins trois ans : ce sont les pièces qui justifient l’exonération en cas de contrôle ou de demande de précisions.
Et en contrat de professionnalisation ?
L’exonération du plafond est propre à l’apprentissage. Un alternant en contrat de professionnalisation déclare l’intégralité de son net imposable, comme n’importe quel salarié, même si, dans la pratique, un faible revenu annuel conduit souvent à un impôt nul. Les règles du contrat de professionnalisation diffèrent aussi pour la rémunération et la durée.
Impôt, cotisations et prime d’activité : ne pas tout mélanger
L’exonération d’impôt ne dit rien des cotisations sociales, qui obéissent à leurs propres seuils : voir l’article sur la cotisation apprenti. Le salaire exonéré d’impôt compte en revanche pour la prime d’activité, dont le seuil et le montant sont détaillés ailleurs. Un apprenti peut donc ne payer aucun impôt et toucher une aide en même temps.
Un apprenti doit-il faire une déclaration d’impôts ?
S’il reste rattaché à ses parents, non : ce sont eux qui déclarent. S’il est autonome, il déclare une fois qu’il a des revenus, même si le montant imposable est nul, afin d’obtenir un avis d’imposition à son nom.
Quel est le plafond d’exonération pour 2025 ?
21 622 € de salaire annuel brut perçu en 2025, soit le SMIC annuel sur 1 820 heures. Seul l’excédent se déclare.
L’exonération s’applique-t-elle si le contrat dure quelques mois ?
Oui. Le plafond n’est pas proratisé, donc un contrat de quelques mois profite du même seuil annuel qu’un contrat complet.
Les primes sont-elles exonérées ?
Elles entrent dans la rémunération annuelle et comptent pour le plafond. Tant que le total reste sous 21 622 €, elles ne sont pas imposées.
Qu’en est-il d’un job d’été en plus du contrat ?
Il s’ajoute au revenu du foyer et se déclare, car l’exonération ne couvre que la rémunération d’apprentissage. Vérifiez le traitement de ces revenus lors de la déclaration.
Avant la déclaration, rassemblez vos bulletins de paie de l’année, additionnez le net imposable et comparez le total au plafond. Si vous êtes en dessous, vérifiez simplement le pré-remplissage ; si vous le dépassez, ne déclarez que l’excédent.
Source
Direction générale des Finances publiques, Salaires et assimilés, consulté le 5 octobre 2026.