Pour un contrat signé depuis le 1er mars 2025, la cotisation apprenti est nulle sur la part du salaire qui ne dépasse pas 50 % du SMIC, soit 933,51 € par mois depuis le 1er juin 2026. Au-delà, seule la fraction qui dépasse supporte cotisations salariales et CSG-CRDS, environ 20,8 %. Les contrats plus anciens gardent un seuil de 79 % sans CSG. Côté employeur, la réduction générale efface l’essentiel des charges dans le privé ; le public est presque totalement exonéré.
Pendant six ans, la règle était simple : un apprenti payé moins de 79 % du SMIC ne voyait aucune ligne de cotisation sur sa fiche de paie, et son brut égalait son net. La loi de financement de la sécurité sociale pour 2025 a abaissé ce seuil à 50 % et soumis la part excédentaire à la CSG et à la CRDS. Résultat : deux apprentis du même âge, dans la même entreprise, peuvent aujourd’hui toucher un net différent selon la date de signature de leur contrat. Voici les règles, du côté de l’apprenti comme de celui de l’employeur.
Qui paie quoi sur une fiche de paie d’apprenti ?
Trois étages se superposent, et chacun a son propre régime.
- Les cotisations salariales (retraite de base, retraite complémentaire) : exonérées dans la limite de 50 % du SMIC, dues au-delà.
- La CSG et la CRDS : dues sur la seule fraction qui dépasse 50 % du SMIC, après un abattement de 1,75 % pour frais professionnels.
- Les cotisations patronales : pas d’exonération propre à l’apprentissage dans le privé depuis 2019, mais la réduction générale dégressive unique, à son maximum sur ces salaires ; exonération spécifique dans le secteur public.
Ces règles valent pour tout contrat d’apprentissage, quel que soit l’âge de l’apprenti ou le diplôme préparé. Sont éligibles les jeunes de 16 à 29 ans révolus au début du contrat, et au-delà les personnes reconnues travailleurs handicapées, les sportifs de haut niveau ou les porteurs d’un projet de création d’entreprise qui exige le diplôme. Le contrat de professionnalisation, lui, n’ouvre droit à aucune exonération salariale de ce type : le salarié y cotise comme n’importe quel autre.
Le texte de référence est l’article L. 6243-2 du code du travail, précisé par l’article D. 6243-5, modifié par le décret n° 2025-290 du 28 mars 2025. Le Bulletin officiel de la sécurité sociale lui consacre un chapitre entier, organisé en sections : employeurs éligibles, modalités d’application côté patronal, puis côté salarial.
Le seuil de 50 % du SMIC, ligne par ligne
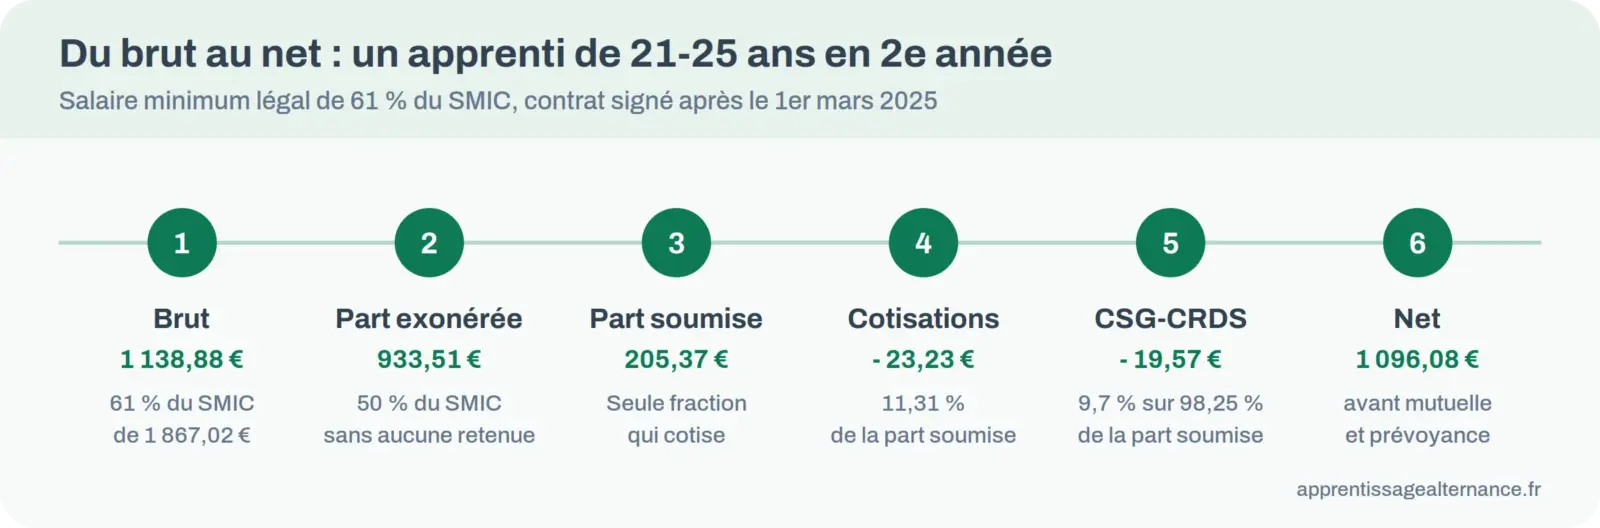
Le SMIC mensuel brut s’établit à 1 867,02 € depuis le 1er juin 2026, pour 35 heures. La moitié, 933,51 €, forme le plafond de la part exonérée. Tout ce qui se situe en dessous ne supporte ni cotisation salariale ni CSG-CRDS. Tout ce qui dépasse est traité comme le salaire d’un salarié ordinaire.
Quatre précisions changent le calcul en pratique.
- Le seuil s’apprécie chaque mois, sans régularisation annuelle. Un mois avec prime peut dépasser, le suivant non.
- Il ne bouge pas en cas d’absence ou de temps partiel. Un apprenti absent une semaine garde son plafond de 933,51 €.
- Il se proratise à l’embauche et à la fin du contrat, selon la formule : SMIC mensuel × 50 % × jours d’emploi du mois / jours calendaires du mois. Pour un contrat démarré le 15 septembre 2026, le plafond du premier mois tombe à 497,87 €.
- Il suit le SMIC. Chaque revalorisation, comme celle du 1er juin 2026, relève automatiquement la part exonérée.
Sur la part qui dépasse, l’apprenti paie les cotisations salariales de retraite, soit 11,31 % pour un non-cadre, puis 9,7 % de CSG-CRDS appliqués à 98,25 % de cette part. Au total, un peu moins de 21 % de la fraction excédentaire, et rien sur le reste.
Les contrats signés avant le 1er mars 2025
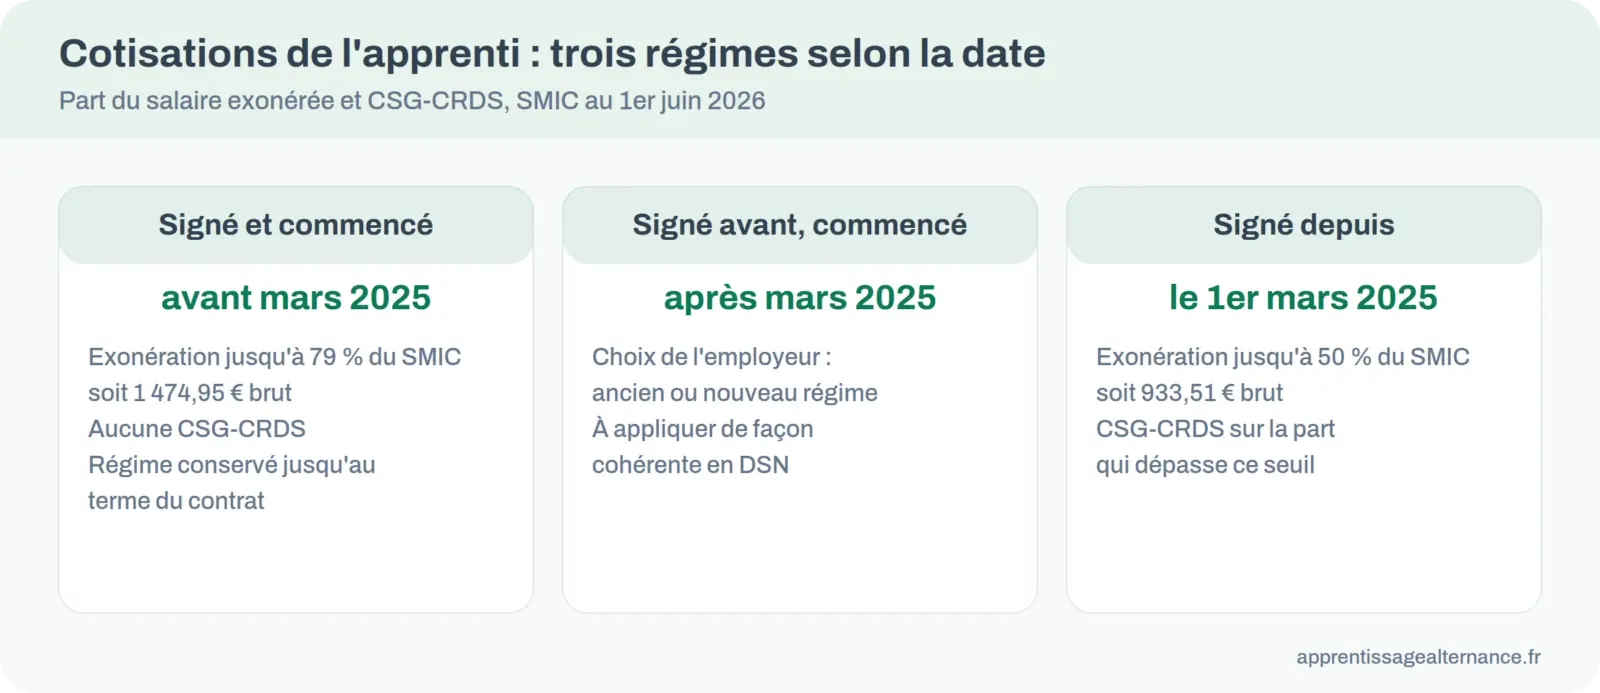
La réforme ne s’applique pas rétroactivement. Tout dépend de deux dates : celle de la signature du contrat et celle de son premier jour d’exécution.
| Situation du contrat | Part exonérée de cotisations salariales | CSG-CRDS |
|---|---|---|
| Signé et commencé avant le 1er mars 2025 | Jusqu’à 79 % du SMIC, soit 1 474,95 € | Aucune, sur tout le salaire |
| Signé avant, commencé à partir du 1er mars 2025 | Au choix de l’employeur : ancien ou nouveau régime | Selon le régime retenu |
| Signé à partir du 1er mars 2025 | Jusqu’à 50 % du SMIC, soit 933,51 € | Sur la part au-delà de 933,51 € |
L’ancien régime est nettement plus favorable, et il suit l’apprenti jusqu’au terme du contrat en cours. En revanche, un nouveau contrat signé après une rupture, ou pour préparer un diplôme supérieur, bascule dans le nouveau régime. Côté employeur, la même règle se lit autrement : garder l’ancien régime pour un contrat signé fin février mais démarré en mars est une option, pas une obligation, et elle doit être appliquée de façon cohérente dans la déclaration sociale nominative.
Calculer le net de l’apprenti en 2026
Le barème légal fixe le salaire minimum en pourcentage du SMIC, selon l’âge et l’année d’exécution du contrat. Nous en avons tiré le net mensuel correspondant, pour un contrat signé après le 1er mars 2025, puis comparé avec l’ancien régime. Le détail de la grille figure dans notre page sur le salaire de l’apprenti en 2026.
| Situation | Brut minimum | Part soumise | Retenues | Net | Net, ancien régime |
|---|---|---|---|---|---|
| 16-17 ans, 1re année (27 %) | 504,10 € | 0 € | 0 € | 504,10 € | 504,10 € |
| 16-17 ans, 3e année (55 %) | 1 026,86 € | 93,35 € | 19,45 € | 1 007,41 € | 1 026,86 € |
| 18-20 ans, 1re année (43 %) | 802,82 € | 0 € | 0 € | 802,82 € | 802,82 € |
| 18-20 ans, 2e année (51 %) | 952,18 € | 18,67 € | 3,89 € | 948,29 € | 952,18 € |
| 18-20 ans, 3e année (67 %) | 1 250,90 € | 317,39 € | 66,14 € | 1 184,76 € | 1 250,90 € |
| 21-25 ans, 1re année (53 %) | 989,52 € | 56,01 € | 11,67 € | 977,85 € | 989,52 € |
| 21-25 ans, 2e année (61 %) | 1 138,88 € | 205,37 € | 42,80 € | 1 096,08 € | 1 138,88 € |
| 21-25 ans, 3e année (78 %) | 1 456,28 € | 522,77 € | 108,95 € | 1 347,33 € | 1 456,28 € |
| 26 ans et plus (100 %) | 1 867,02 € | 933,51 € | 194,55 € | 1 672,47 € | 1 822,68 € |
Deux lectures s’imposent. La première : sous 933,51 € brut, rien ne change, ce qui couvre la plupart des mineurs et des 18-20 ans en première ou deuxième année. La seconde : l’écart avec l’ancien régime grimpe vite, jusqu’à 108,95 € par mois pour un 21-25 ans en troisième année et 150,20 € pour un apprenti de 26 ans. Même ainsi, un apprenti payé au SMIC garde environ 195 € de plus par mois qu’un salarié ordinaire au SMIC, dont le net est de 1 477,93 €.
Pour les apprentis les mieux payés, un autre levier existe : au-delà de 1 144 € net par mois, la prime d’activité de l’apprenti devient accessible.
Que deviennent les primes et les heures supplémentaires ?
Le plafond de 50 % s’apprécie sur l’ensemble de la rémunération soumise à cotisations du mois, pas sur le seul salaire de base. Une prime de fin d’année, un treizième mois ou une indemnité versée en espèces s’ajoutent et peuvent faire passer un mois au-dessus du seuil.
Les heures supplémentaires obéissent à une règle de proportion. La réduction de cotisations salariales propre aux heures supplémentaires ne s’applique que sur la part de rémunération qui dépasse le seuil, au prorata du poids de ces heures dans le salaire du mois. Le BOSS donne l’exemple d’un apprenti payé 1 652,46 € dont 114,11 € d’heures supplémentaires : ces heures pèsent 6,91 % du total, et la réduction ne porte que sur 6,91 % des 718,46 € situés au-dessus du seuil, soit 49,65 €.
Participation et intéressement
Les sommes versées au titre de la participation ou de l’intéressement supportent la CSG-CRDS même quand le salaire de l’apprenti reste sous 50 % du SMIC. C’est la seule exception au principe du seuil, et elle surprend souvent en fin d’exercice.
Ce que paie l’employeur privé
L’exonération patronale propre à l’apprentissage a disparu dans le privé le 1er janvier 2019. Les salaires des apprentis relèvent depuis de la réduction générale, devenue en 2026 la réduction générale dégressive unique. Elle porte sur les cotisations patronales d’assurances sociales, de vieillesse, d’allocations familiales, de retraite complémentaire, de chômage, sur la contribution solidarité autonomie, le Fnal et une partie de la cotisation accidents du travail.
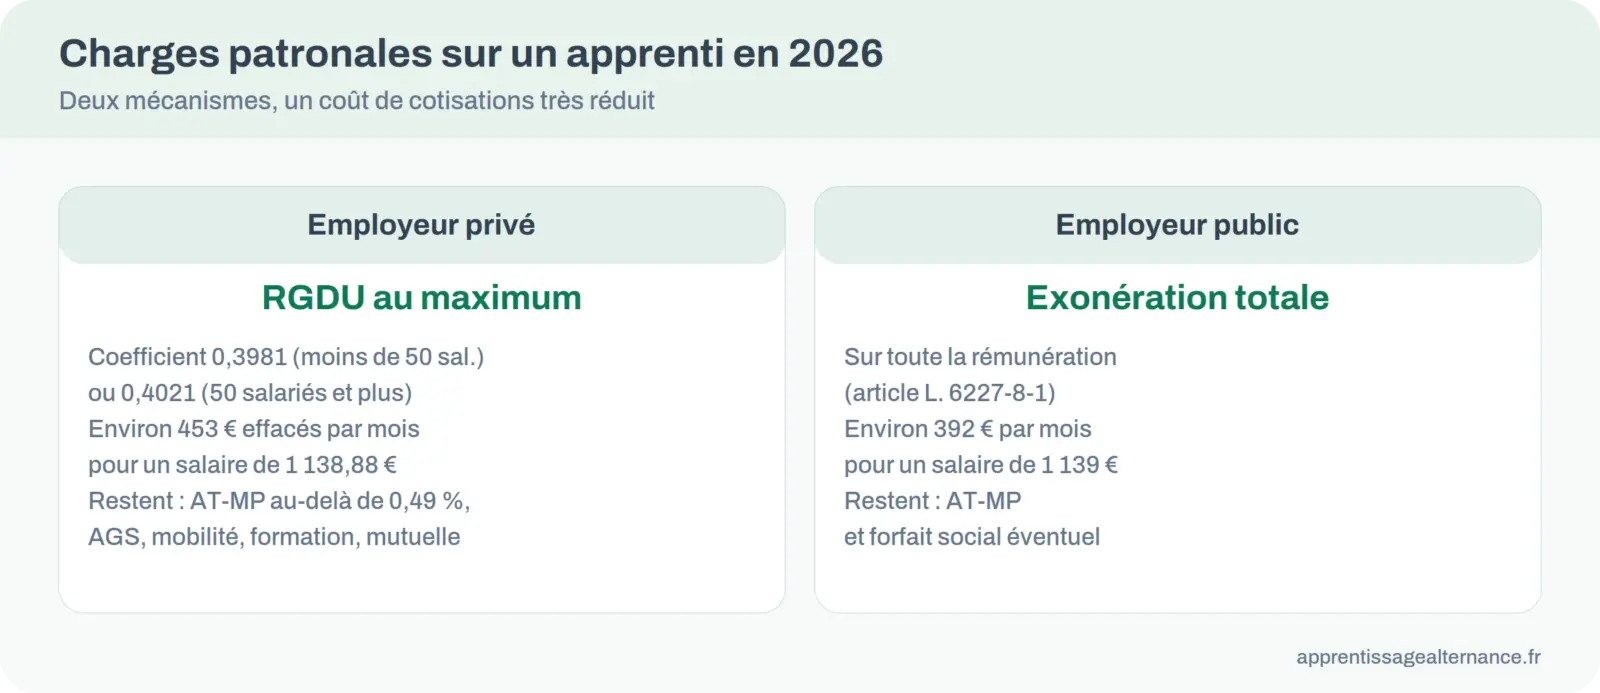
Plus le salaire est bas, plus le coefficient est élevé. Pour un apprenti payé sous le SMIC, il atteint son maximum : 0,3981 dans une entreprise de moins de 50 salariés, 0,4021 au-delà, soit exactement la somme des taux couverts. Pour un apprenti de 21 à 25 ans en deuxième année, la réduction représente ainsi environ 453 € par mois dans une petite entreprise.
Restent à la charge de l’employeur :
- la part de la cotisation accidents du travail qui dépasse 0,49 % ;
- la cotisation au régime de garantie des salaires ;
- le versement mobilité, à partir de 11 salariés ;
- les contributions de formation, selon l’effectif ;
- sa part de mutuelle et de prévoyance.
Le coût réel d’un apprenti se lit donc à côté des aides à l’embauche d’un apprenti en 2026, versées sur la première année, et de la taxe d’apprentissage que l’entreprise acquitte par ailleurs sur sa masse salariale.
Le cas des employeurs publics
L’État, les collectivités territoriales et les établissements publics administratifs n’ont pas accès à la réduction générale. Ils bénéficient en contrepartie d’une exonération spécifique, prévue à l’article L. 6227-8-1 du code du travail, qui couvre la totalité de la rémunération de l’apprenti. Elle s’étend aux cotisations d’assurance maladie, de vieillesse, d’allocations familiales, de retraite complémentaire, de chômage lorsque l’employeur a adhéré au régime pour ses apprentis, ainsi qu’au Fnal, à la contribution solidarité autonomie et au versement mobilité.
Restent dues la cotisation accidents du travail et, le cas échéant, le forfait social sur la prévoyance ou l’intéressement. Dans l’exemple du BOSS, un apprenti public payé 61 % du SMIC, soit 1 139 € brut, fait économiser 392,11 € de cotisations par mois à son employeur.
Côté apprenti, la règle des 50 % s’applique à l’identique. Pour la retraite complémentaire, versée à l’Ircantec, la part salariale sous le seuil est prise en charge par l’État, la part au-delà est précomptée sur le salaire, et la part patronale est entièrement exonérée.
Quels droits l’apprenti acquiert-il en cotisant ?
Exonéré ne veut pas dire privé de droits. L’apprenti est un salarié à part entière : il est couvert en maladie, maternité et accident du travail dès le premier jour du contrat, et ses indemnités journalières se calculent sur son salaire réel. Pour aller plus loin, le calcul des IJ en arrêt maladie détaille le délai de carence et le complément de l’employeur.
Pour la retraite, les cotisations sont assises sur le salaire réel, et un mécanisme de solidarité garantit depuis 2014 qu’un contrat d’apprentissage valide autant de trimestres qu’il dure, même lorsque le salaire est trop bas pour les valider seul. Le chômage suit le droit commun : la fin du contrat peut ouvrir des droits si les conditions de durée d’emploi sont remplies, en plus de la prime de fin de contrat éventuellement prévue. Pour aller plus loin, les trimestres de retraite validés en apprentissage détaille comment les contrats d’avant 2014 peuvent se racheter.
Enfin, le salaire de l’apprenti est exonéré d’impôt sur le revenu dans la limite du montant annuel du SMIC. Seule la fraction qui dépasse se déclare, ce qui laisse la quasi-totalité des apprentis non imposables sur leur salaire.
Un apprenti paie-t-il des cotisations sociales ?
Oui, mais seulement sur la part de son salaire qui dépasse 50 % du SMIC, soit 933,51 € brut par mois depuis le 1er juin 2026, pour un contrat signé depuis le 1er mars 2025. En dessous, aucune cotisation salariale ni CSG-CRDS n’est prélevée, et le net égale le brut.
Pourquoi mon salaire net d’apprenti a-t-il baissé ?
Si votre contrat a été signé après le 1er mars 2025, le seuil d’exonération est passé de 79 % à 50 % du SMIC et la CSG-CRDS s’applique au-delà. Une prime ponctuelle peut aussi faire franchir le seuil un mois donné, puisque le calcul se fait mois par mois.
Quel est le salaire net d’un apprenti de 18 ans ?
En première année, il touche au minimum 43 % du SMIC, soit 802,82 € brut, qui restent 802,82 € net car sous le seuil. En deuxième année, à 51 %, il perçoit 952,18 € brut et environ 948 € net après les retenues sur la part qui dépasse 933,51 €.
L’employeur paie-t-il des charges sur un apprenti ?
Très peu. Dans le privé, la réduction générale dégressive unique efface la quasi-totalité des cotisations patronales sur un salaire inférieur au SMIC. Restent notamment une partie de la cotisation accidents du travail, la garantie des salaires, la mutuelle et, selon l’effectif, le versement mobilité.
La mutuelle de l’apprenti est-elle exonérée ?
Non. L’exonération ne couvre ni la complémentaire santé, ni la prévoyance, ni la cotisation cadre à l’Apec. La part salariale de la mutuelle d’entreprise se prélève donc normalement, y compris quand le salaire reste sous 50 % du SMIC.
Le salaire d’un apprenti est-il imposable ?
Il est exonéré d’impôt sur le revenu dans la limite du montant annuel du SMIC. Seule la part qui dépasse ce montant est à déclarer, ce qui concerne surtout les apprentis de 26 ans et plus.
Apprenti, vérifiez sur votre contrat la date de signature et sur votre fiche de paie la ligne d’exonération : si votre brut dépasse 933,51 € et qu’aucune retenue n’apparaît, votre employeur applique l’ancien régime, à bon droit ou par erreur. Employeur, faites contrôler par votre gestionnaire de paie la date retenue pour chaque contrat et le coefficient de réduction générale appliqué.
Source
Bulletin officiel de la sécurité sociale, exonération contrat d’apprentissage : employeurs éligibles, modalités d’application patronales et salariales, assiette et règles de cumul, consulté le 28 septembre 2026. Pour aller plus loin, le salaire d’un apprenti du bâtiment détaille les pourcentages appliqués dans le BTP en 2026.