L’essentiel
La fiche de paie d’un apprenti suit le modèle d’un bulletin simplifié : identité de l’employeur, salaire de base en pourcentage du Smic, cotisations, net social, prélèvement à la source et net à payer. Pour un contrat signé depuis le 1er mars 2025, rien n’est prélevé sous 933,51 € brut par mois, soit 50 % du Smic. Au-delà, seule la fraction excédentaire supporte cotisations et CSG-CRDS. Le seuil se juge mois par mois.
Le bulletin d’un apprenti ressemble à celui de n’importe quel salarié, avec une particularité de taille : sous un certain brut, la ligne des cotisations reste vide. Reste à savoir ce que l’on lit à chaque étage du document, quel montant tombe sur le compte et quelles lignes vérifier. Les chiffres ci-dessous valent pour un Smic mensuel brut de 1 867,02 €, en vigueur depuis le 1er juin 2026.
Combien de blocs compte une fiche de paie d’apprenti ?
Quatre blocs se suivent, de haut en bas. D’abord l’en-tête, qui identifie l’employeur et l’apprenti. Ensuite le salaire de base, avec le pourcentage du Smic appliqué. Puis le bloc des cotisations et contributions, souvent presque vide pour un apprenti. Enfin les totaux : net social, prélèvement à la source, net à payer.
Les éléments variables s’insèrent entre le salaire de base et les cotisations : primes, heures supplémentaires, avantages en nature comme un repas ou un logement. Ils s’ajoutent au brut avant tout calcul, et la prime d’un mois peut donc faire basculer ce mois-là au-dessus du seuil d’exonération.
Les mentions obligatoires en tête de bulletin
Un bulletin d’apprenti doit comporter, comme celui de tout salarié, un socle d’informations. Les guides RH les listent ainsi.
- Le nom et l’adresse de l’employeur, ses codes SIREN et APE, la convention collective applicable.
- L’identité de l’apprenti et son emploi.
- La période de paie, la rémunération brute et le net.
- Le montant du salaire minimum conventionnel, quand il est supérieur au Smic.
- Le montant net social, affiché depuis le 1er juillet 2023.
- La mention « Conserver ce bulletin de paie sans limitation de durée ».
Pour l’apprenti, la dernière phrase n’est pas une formule creuse. Le bulletin sert plus tard à prouver une durée de cotisation, un salaire, un emploi. Rangez chaque fiche, papier ou coffre-fort numérique, dès la première.
Le salaire de base, un pourcentage du Smic
La ligne « salaire de base » ne reprend pas un montant libre. Elle applique un pourcentage du Smic, fixé par le code du travail selon deux critères, l’âge de l’apprenti et l’année du contrat. L’Urssaf rappelle que la rémunération ne peut pas être inférieure à ce minimum. Une convention collective peut faire mieux, jamais moins.
| Année du contrat | 16-17 ans | 18-20 ans | 21-25 ans | 26 ans et plus |
|---|---|---|---|---|
| 1re année | 27 % (504,10 €) | 43 % (802,82 €) | 53 % (989,52 €) | 100 % (1 867,02 €) |
| 2e année | 39 % (728,14 €) | 51 % (952,18 €) | 61 % (1 138,88 €) | 100 % (1 867,02 €) |
| 3e année | 55 % (1 026,86 €) | 67 % (1 250,90 €) | 78 % (1 456,28 €) | 100 % (1 867,02 €) |
La grille complète et ses cas particuliers sont détaillés dans le salaire d’un apprenti en 2026. Pour les métiers du bâtiment, où le minimum conventionnel diffère, voyez la grille du BTP.
La majoration de 15 points, quand elle s’applique
Un apprenti qui enchaîne deux contrats peut voir son pourcentage grimper de 15 points. Trois conditions doivent être réunies : le nouveau contrat dure un an au plus, le diplôme préparé est du même niveau que celui déjà obtenu, et la qualification visée est directement liée à la précédente. L’exemple type est celui d’un CAP cuisine suivi d’un CAP pâtissier en un an. Un jeune de 18 ans en première année passe alors de 43 % à 58 % du Smic.
Sur la fiche de paie, cette majoration n’apparaît pas comme une ligne à part : elle est intégrée dans le pourcentage du salaire de base. Si votre taux semble plus élevé que la grille, cherchez ce cas avant de conclure à une erreur.
Lire les cotisations, ligne par ligne
Un bulletin regroupe les cotisations par risque couvert. Chacune a son rôle, même quand son montant est nul.
| Rubrique | Ce qu’elle finance | Pour l’apprenti |
|---|---|---|
| Santé | Soins, indemnités journalières, parfois prévoyance | Exonérée sous le seuil |
| Retraite | Retraite de base et complémentaire (Agirc-Arrco) | Exonérée sous le seuil, droits ouverts |
| Chômage | Assurance chômage gérée avec France Travail | Exonérée sous le seuil |
| Famille | Allocations familiales | Part employeur |
| CSG et CRDS | Protection sociale et dette sociale | Dues sur la seule fraction au-dessus du seuil |
Pour un contrat signé depuis le 1er mars 2025, les cotisations salariales et la CSG-CRDS ne sont pas prélevées sur la part du salaire qui ne dépasse pas 50 % du Smic. Au-delà, la fraction excédentaire est traitée comme un salaire ordinaire. Le mécanisme et ses sources légales sont expliqués dans la cotisation de l’apprenti en 2026.
Une ligne de retraite complémentaire peut aussi apparaître. Quand la convention collective prévoit un taux supérieur au taux légal, le complément n’est plus prélevé sur l’apprenti : il ne vient plus diminuer le net à payer. Certaines conventions prévoient en plus une prévoyance, de l’ordre de 0,41 % en part salariale dans un exemple publié par Compta-Online. Pour aller plus loin, ce que l’apprenti cotise pour sa retraite explique pourquoi une retenue nulle ne supprime pas les droits.
Quatre fiches types, calculées pour 2026
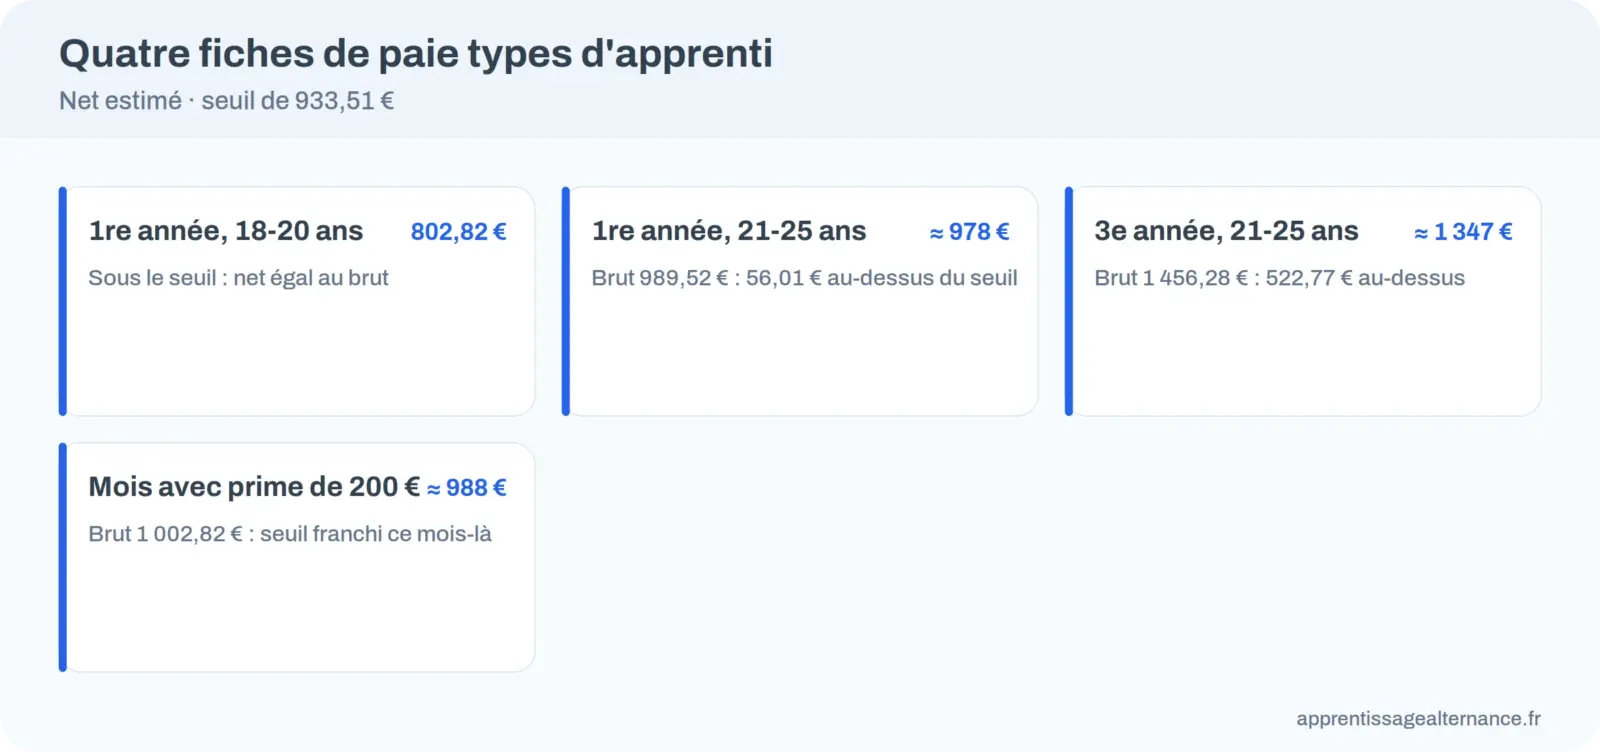
Le plus simple pour comprendre est de calculer. Les trois premiers cas supposent un contrat signé depuis mars 2025, un temps plein et le Smic de juin 2026. La fraction au-dessus de 933,51 € est taxée à environ 21 %, un ordre de grandeur issu de notre page sur la cotisation : le bulletin réel peut différer de quelques euros selon l’employeur et la convention.
| Cas | Brut mensuel | Fraction au-dessus de 933,51 € | Net avant impôt, estimé |
|---|---|---|---|
| 1re année, 18-20 ans (43 %) | 802,82 € | 0 € | 802,82 € |
| 1re année, 21-25 ans (53 %) | 989,52 € | 56,01 € | environ 978 € |
| 3e année, 21-25 ans (78 %) | 1 456,28 € | 522,77 € | environ 1 347 € |
| 1re année, 18-20 ans, mois avec prime de 200 € | 1 002,82 € | 69,31 € | environ 988 € |
Cas 1 : un apprenti de 20 ans en première année
Le brut est de 802,82 €, soit 43 % du Smic. Il reste sous 933,51 €, donc aucune cotisation salariale ni CSG-CRDS. Le net est égal au brut, aux éventuelles lignes de prévoyance près. C’est le cas général en première année avant 21 ans, et il surprend, parce que le bulletin affiche pourtant toutes les rubriques. Pour aller plus loin, la mutuelle obligatoire pour un apprenti explique quand une cotisation santé figure sur le bulletin et dans quels cas on peut la refuser.
Cas 2 : un apprenti de 22 ans en première année
Le brut passe à 989,52 €, soit 53 %. Il dépasse le seuil de 56,01 €. Seule cette fraction supporte des prélèvements, soit environ 12 €. Le net tourne autour de 978 €. Par rapport au cas 1, le brut gagne 187 € et le net 175 € environ : la progression est presque entière.
Cas 3 : la troisième année à 78 % du Smic
Avec 1 456,28 €, la fraction taxée est de 522,77 €. Les prélèvements approchent 109 €, ce qui laisse environ 1 347 €. La fraction taxée représente plus d’un tiers du brut. En troisième année, quel que soit l’âge, le salaire est de toute façon soumis aux cotisations, et c’est là que le changement de seuil de 2025 se voit le plus.
Cas 4 : le mois de la prime
Une prime de 200 € pousse le brut du cas 1 à 1 002,82 €. Le seuil est franchi ce mois-là seulement : les prélèvements portent sur 69,31 € de fraction excédentaire. Le mois suivant, sans prime, tout redevient exonéré. Le seuil se juge chaque mois, sans régularisation sur l’année.
La formule se retient en une ligne : on retranche 933,51 € du brut du mois, on applique environ 21 % au reste, et on déduit le résultat du brut. Si le brut est inférieur à 933,51 €, le calcul s’arrête à la première étape et le net est égal au brut. Pour un contrat plus ancien, remplacez le seuil par 79 % du Smic, soit 1 474,95 €, et ignorez la CSG-CRDS.
Les contrats signés avant le 1er mars 2025
Les contrats plus anciens gardent leur régime. Le seuil d’exonération y reste de 79 % du Smic et la CSG-CRDS n’est pas due, même au-delà. Deux apprentis du même âge, dans la même entreprise, peuvent donc recevoir un net différent selon la date de signature de leur contrat. Si votre bulletin vous semble moins favorable que celui d’un collègue, la date de signature est la première chose à comparer.
Net social, prélèvement à la source et net à payer
Les dernières lignes ne disent pas la même chose. Le net social, affiché depuis le 1er juillet 2023, sert à déclarer certaines prestations. Le prélèvement à la source est la ligne dédiée à l’impôt, calculée avec le taux transmis par l’administration fiscale. Le net à payer est le montant versé sur le compte.
L’imposition de l’apprenti obéit à un plafond d’exonération, détaillé dans l’imposition de l’apprenti. Pour les aides et primes qui peuvent s’ajouter, comme la prime d’activité, consultez la prime d’activité de l’apprenti.
Les erreurs qui reviennent sur les bulletins d’apprentis
Quatre anomalies se retrouvent d’un bulletin à l’autre. Elles tiennent presque toujours à un paramètre mal saisi, rarement à une mauvaise foi.
- Le pourcentage n’a pas basculé. Le taux change avec l’année de contrat et quand l’apprenti franchit un seuil d’âge. Un logiciel de paie qui n’a pas été mis à jour garde l’ancien taux plusieurs mois.
- Le seuil est calculé comme pour un autre salarié. Le plafond de 933,51 € est fixe : il ne varie pas avec les heures supplémentaires. Une prime ou des heures en plus peuvent donc suffire à le dépasser.
- Le mauvais régime est appliqué. Un contrat de février 2025 relève du seuil de 79 %, un contrat de mars 2025 de celui de 50 %. Le service paie doit vérifier de quelle date relève le contrat.
- Un avantage n’est pas valorisé. Repas, logement ou véhicule se chiffrent en euros et s’ajoutent au brut. Les oublier fausse le seuil dans un sens ou dans l’autre.
Si une de ces erreurs vous concerne, le plus efficace est de présenter le calcul écrit, ligne à ligne, à l’employeur. Il sera plus facile de corriger un paramètre que de contester un résultat.
Vérifier sa fiche de paie en trois minutes
- Comparez le pourcentage du salaire de base à la grille, en tenant compte de l’âge et de l’année de contrat.
- Calculez 50 % du Smic, soit 933,51 €, et regardez si le brut le dépasse, prime comprise.
- Contrôlez que les cotisations ne portent que sur la fraction au-dessus du seuil, si le contrat date d’après mars 2025.
- Repérez le net social, le prélèvement à la source et le net à payer.
- Vérifiez la mention de conservation et les heures supplémentaires, congés et primes qui figurent au bon mois.
En cas d’écart, adressez-vous d’abord à l’employeur ou au service paie, avec la grille et le calcul sous les yeux. Pour la rupture ou la période d’essai, voir le contrat d’apprentissage. Après une absence longue, la retenue d’un congé sans solde se contrôle aussi ligne à ligne sur le bulletin.
Côté employeur, ce que le bulletin doit prouver
Pour l’employeur, une fiche de paie incomplète expose à un contrôle, un redressement ou un litige. Les avantages en nature, comme un repas, un logement ou un véhicule mis à disposition, sont évalués en euros et ajoutés au brut avant calcul des cotisations : ils ne sont pas exonérés. La réduction générale des cotisations patronales, dite RGDU, est calculée sur le salaire réel depuis 2019. Elle est refondue depuis le 1er janvier 2026, avec un plafond relevé de 1,6 à 3 Smic.
Les exonérations ne jouent pas toutes seules : elles passent par la déclaration sociale nominative. Côté contrat, l’employeur doit aussi nommer un maître d’apprentissage et transmettre le contrat à son opérateur de compétences dans les 5 jours ouvrables suivant le début du contrat, d’après l’Urssaf. Le rôle de l’opérateur est détaillé dans l’OPCO en alternance.
Questions fréquentes
Un apprenti paie-t-il des cotisations sur sa fiche de paie ?
Pour un contrat signé depuis le 1er mars 2025, non sur la part du salaire qui ne dépasse pas 50 % du Smic, soit 933,51 € brut par mois en 2026. Au-delà, la fraction excédentaire supporte cotisations salariales et CSG-CRDS. Le seuil s’apprécie chaque mois.
Pourquoi le net d’un apprenti est-il égal à son brut ?
Parce que son brut reste sous le seuil d’exonération. Aucune cotisation salariale n’est alors prélevée, et le net égale le brut aux éventuelles lignes de prévoyance près. Le prélèvement à la source reste calculé à part.
Une prime peut-elle faire baisser le net ?
Elle augmente le brut du mois, donc elle peut faire dépasser le seuil. Les cotisations portent alors sur la fraction excédentaire de ce mois uniquement. Le net augmente quand même, mais d’un peu moins que la prime.
Le seuil de 933,51 € bouge-t-il avec les heures supplémentaires ?
Non. Le plafond est fixe et s’apprécie chaque mois. Les heures supplémentaires et les primes augmentent le brut, mais pas le seuil : elles peuvent donc suffire à le dépasser pour le mois concerné.
Quelles mentions doivent figurer sur le bulletin ?
L’employeur et ses codes SIREN et APE, la convention collective, l’identité et l’emploi de l’apprenti, la période, le brut, le net, le net social et la mention de conservation sans limitation de durée.
Comment se calcule le salaire de base d’un apprenti ?
Par un pourcentage du Smic, selon l’âge et l’année du contrat. En première année, il va de 27 % à 53 % du Smic avant 26 ans. À 26 ans et plus, c’est 100 % du Smic, ou le minimum conventionnel s’il est plus favorable.
Que faire si le bulletin contient une erreur ?
Signalez-la à l’employeur avec la grille et votre calcul. Conservez tous les bulletins. En cas de blocage, le CFA, l’opérateur de compétences ou la direction départementale de l’emploi peuvent orienter.
Prenez votre dernier bulletin, notez le brut, comparez-le à la grille puis à 933,51 €, et refaites le calcul de la fraction excédentaire. Si le résultat diffère de plus de quelques euros de ce qui est prélevé, posez la question au service paie avant la prochaine échéance. Pour comprendre le solde de congés qui figure sur le bulletin, les règles des congés payés de l’apprenti expliquent comment les jours sont acquis puis posés.
Source : Urssaf, « Embaucher un alternant en contrat d’apprentissage », consulté le 12 octobre 2026. Les exemples chiffrés sont des calculs maison d’après les guides Compta-Online, ISCOD et Staff & Go ; le bulletin de l’employeur fait foi.